ثبت شرکت در خارج از کشور؛ راهنمای شرایط، هزینهها، مالیات و اقامت
ثبت شرکت در خارج از کشور برای صاحبان کسبوکار، فرصتی برای حضور قانونی در بازارهای جدید، انعقاد قراردادهای خارجی و توسعه فعالیت تجاری است. بااینحال، انتخاب کشور تنها بر اساس هزینه ثبت یا وعده اقامت، میتواند به تأسیس شرکتی منجر شود که با نیاز واقعی کسبوکار هماهنگ نیست. پیش از اقدام باید بدانید چه ساختاری برای فعالیت شما مناسب است، چه مجوزهایی نیاز دارید، دریافت وجه چگونه انجام میشود و اداره شرکت در سالهای بعد چه هزینهای دارد.
در این راهنما، شرایط و مراحل تأسیس، ساختارهای حقوقی، مدارک، مالیات و ارتباط ثبت شرکت با اقامت را بررسی میکنیم. همچنین گزینههای قابل بررسی برای متقاضیان ایرانی و خدمات پالیز کمپانی را توضیح میدهیم تا تصمیم شما بر پایه مقررات، بودجه واقعی و برنامه تجاری مشخص باشد.
شرایط ثبت شرکت در خارج
شرایط ثبت شرکت در خارج از کشور شامل احراز هویت مؤسسان، انتخاب ساختار قانونی، تعیین موضوع فعالیت، معرفی نشانی معتبر و تأمین سرمایه مقرر در کشور مقصد است. مجوز تخصصی، الزامات مدیریتی و مدارک تکمیلی نیز بر اساس نوع شرکت و فعالیت تعیین میشوند؛ بنابراین فهرست واحدی از شرایط برای تمام کشورها وجود ندارد.
اولین موضوع، امکان فعالیت سرمایهگذار خارجی در حوزه موردنظر است. ممکن است کشوری مالکیت کامل خارجی را برای بسیاری از فعالیتها بپذیرد، اما برای بعضی صنایع محدودیت یا تأییدیه جداگانه داشته باشد. برای مثال، در امارات امکان مالکیت صددرصد خارجی در بسیاری از شرکتهای سرزمین اصلی فراهم است، ولی فعالیتهای دارای اثر راهبردی، مقررات خاص خود را دارند.
شرایط مؤسسان، مدیران و مالکیت شرکت
در ثبت شرکت در خارج از کشور باید میان سهامدار، مدیر و صاحب امضا تفاوت قائل شوید. سهامدار مالک سهم شرکت است؛ مدیر مسئول اداره آن است و صاحب امضا اختیار انجام اقداماتی را دارد که در اسناد شرکت تعیین شدهاند. این نقشها میتوانند در اختیار یک نفر باشند یا میان چند شخص تقسیم شوند.
شرایط اقامت مدیران نیز یکسان نیست. در بریتانیا، مدیر شرکت خصوصی محدود الزاماً نباید مقیم این کشور باشد، اما شرکت باید نشانی ثبتشده معتبر در بریتانیا داشته باشد. همچنین قواعد مربوط به صلاحیت مدیریت و احراز هویت باید رعایت شوند.
اگر با شریک اقدام میکنید، پیش از تأسیس درباره درصد مالکیت، حق رأی، اختیار برداشت از حساب و شیوه خروج از شرکت توافق کنید. اختلاف بر سر مدیریت یا تقسیم سود معمولاً با تعیین صرف درصد سهام حل نمیشود؛ قرارداد شرکا باید نحوه تصمیمگیری در موضوعات مهم را نیز روشن کند.
سرمایه، نشانی و مجوز فعالیت
سرمایه ثبتی با هزینه ثبت شرکت تفاوت دارد. سرمایه، آورده یا تعهد مالی مؤسسان به شرکت است؛ درحالیکه هزینه ثبت شامل پرداختهای اداری و خدمات اجرایی میشود. حداقل سرمایه نیز به ساختار بستگی دارد. برای نمونه، در ترکیه حداقل سرمایه شرکت با مسئولیت محدود ۵۰ هزار لیر و شرکت سهامی ۲۵۰ هزار لیر اعلام شده است.
داشتن نشانی قانونی هم لزوماً به معنای خرید ملک یا اجاره دفتر مستقل نیست. نوع نشانی قابل پذیرش را مقررات مقصد و مجوز فعالیت تعیین میکنند. در بریتانیا، استفاده از نشانی ارائهدهنده خدمات امکانپذیر است، به شرط آنکه شرایط دریافت و تأیید تحویل مکاتبات قانونی رعایت شود.
برای ثبت شرکت در خارج از ایران، موضوع فعالیت را دقیق انتخاب کنید. مجوز مشاوره، مجوز فروش کالا و مجوز خدمات مالی کاربرد یکسانی ندارند. فعالیتی که در اساسنامه نوشته شده نیز ممکن است پیش از شروع به تأیید نهاد تخصصی نیاز داشته باشد.
شرایط بانکی متقاضیان ایرانی
امکان ثبت شرکت و امکان افتتاح حساب، دو بررسی جداگانهاند. بانک درباره هویت مؤسسان، مالک ذینفع، منشأ سرمایه و ماهیت تراکنشها ارزیابی میکند. راهنمای بانک مرکزی امارات نیز بررسی مشتری، مالک واقعی و منابع مالی را بخشی از فرایند شناخت مشتری میداند.
بنابراین اگر هدف اصلی از ثبت شرکت در خارج از کشور دریافت وجه از مشتریان خارجی است، مسیر بانکی را پیش از ثبت بررسی کنید. کشور مشتریان، ارز پرداخت، محل اقامت مدیر و نوع کالا یا خدمت، اطلاعات اصلی این ارزیابی هستند.
انواع ثبت شرکت در خارج
ساختار حقوقی شرکت، حدود مسئولیت مؤسسان، شیوه مدیریت و شرایط ورود سرمایهگذار را تعیین میکند. برای ثبت شرکت بین المللی باید قالب قانونی کشور مقصد را انتخاب کنید؛ عنوان «بینالمللی» بهخودیخود یک نوع شرکت یا مجوز فعالیت جهانی نیست.
همچنین عنوانهایی مانند شرکت تولیدی، بازرگانی و خدماتی، حوزه فعالیت را بیان میکنند. یک شرکت تولیدی میتواند در قالب مسئولیت محدود یا سهامی تأسیس شود.
شرکت با مسئولیت محدود
شرکت با مسئولیت محدود برای کسبوکارهایی قابل بررسی است که میخواهند فعالیت خود را در قالب شخصیت حقوقی مستقل اداره کنند. مسئولیت سهامداران اصولاً به آورده یا تعهد سرمایه آنها محدود میشود؛ البته ضمانت شخصی، تخلف و مسئولیت مدیران قواعد جداگانه دارند.
ساختارهایی مانند LLC، Ltd و GmbH شباهتهایی در محدودکردن مسئولیت دارند، اما معادل حقوقی و مالیاتی یکدیگر نیستند. برای ثبت شرکت در خارج از کشور با این قالب، باید شرایط سرمایه، انتقال سهم و اختیار مدیر را بررسی کنید. در آلمان، GmbH یکی از ساختارهای متداول برای ایجاد شرکت مستقل یا تابعه است.
شرکت سهامی
در شرکت سهامی، سرمایه به سهام تقسیم میشود و حقوق سهامداران طبق قانون و اساسنامه تعیین میشود. این ساختار برای کسبوکارهایی که برنامه جذب سرمایه، ورود سهامداران جدید یا توسعه سازمانی دارند، قابل بررسی است.
شرکت سهامی الزاماً در بورس پذیرفته نشده است. عرضه عمومی و معامله بورسی سهام، شرایط مستقلی دارند. برای نمونه، ساختار AG در آلمان امکان جذب سرمایه از طریق سهام را فراهم میکند، ولی الزامات تأسیس و اداره آن از GmbH گستردهتر است. در انتخاب این قالب، هزینه اداره شرکت را با نیاز واقعی تأمین سرمایه مقایسه کنید.
شرکت تکسهامدار
در برخی کشورها میتوان شرکت را با یک سهامدار تأسیس کرد. تکسهامداربودن همیشه ساختار حقوقی مستقلی نیست؛ ممکن است همان شرکت با مسئولیت محدود یا سهامی، تنها یک مالک داشته باشد.
برای مثال، شرکت خصوصی محدود به سهام در بریتانیا میتواند یک سهامدار داشته باشد و همان شخص مدیر شرکت نیز باشد. این گزینه برای مؤسس مستقلی که قصد تقسیم مالکیت ندارد، قابل بررسی است. بااینحال، ثبت شرکت خارج از ایران با مالک واحد، تعهدات مالیاتی و مسئولیتهای مدیریتی شرکت را حذف نمیکند.
شراکت تجاری و ساختارهای تضامنی
شراکت تجاری یا Partnership بر همکاری شرکا استوار است، اما مسئولیت افراد در انواع آن تفاوت دارد. در شراکت عادی بریتانیا، شرکا شخصاً در مسئولیت کسبوکار، از جمله زیانها و بدهیها، سهیم هستند.
به همین دلیل، این ساختار را نباید بدون بررسی ریسک، جایگزین شرکت با مسئولیت محدود دانست. برای ثبت شرکت در خارج در قالب شراکت، سهم سود و زیان، اختیار عقد قرارداد، تعهد تأمین منابع و شرایط خروج باید روشن باشد. قالبهای دارای مسئولیت محدود نیز مقررات جداگانه دارند.
شرکت تابعه و شعبه خارجی
شرکت تابعه شخصیت حقوقی مستقلی دارد و تحت مالکیت یا کنترل شرکت مادر قرار میگیرد. «تابعه» رابطه مالکیت را توصیف میکند و قالب آن میتواند مسئولیت محدود یا سهامی باشد.
در مقابل، شعبه بخشی از شرکت اصلی است. برای نمونه، در آلمان حتی شعبه دارای استقلال عملیاتی نیز از نظر حقوقی به شرکت اصلی وابسته است و شرکت اصلی مسئول معاملات آن خواهد بود. این تفاوت برای کسبوکارهایی که قصد گسترش یک شرکت موجود را دارند، در انتخاب ساختار اهمیت دارد.
دفتر نمایندگی یا ارتباطی
دفتر نمایندگی برای معرفی شرکت، بررسی بازار و هماهنگی ارتباطات قابل بررسی است، اما حدود فعالیت آن را قانون مقصد مشخص میکند. نباید اجازه فروش و کسب درآمد مستقیم را برای همه دفاتر نمایندگی فرض کرد.
برای نمونه، دفتر ارتباطی شرکت خارجی در ترکیه اجازه فعالیت تجاری ندارد. اگر هدف شما صدور صورتحساب و اجرای قراردادهای درآمدزا است، باید ساختاری انتخاب شود که این فعالیتها را پوشش دهد.
بهترین کشورها برای ثبت شرکت
بهترین کشور برای ثبت شرکت در خارج از کشور، کشوری است که بازار هدف، مجوز فعالیت، هزینه اداره و زیرساخت مالی آن با کسبوکار شما هماهنگ باشد. بزرگی اقتصاد یا پایینبودن تعرفه ثبت، بهتنهایی معیار کافی نیست. یک صادرکننده کالا و یک شرکت نرمافزاری ممکن است به دو مقصد متفاوت نیاز داشته باشند.
ثبت شرکت در عمان
عمان برای کسبوکارهایی قابل بررسی است که به دنبال حضور تجاری در بازار کشورهای عربی، صادرات کالا یا ارائه خدمات در منطقه هستند. امکان مالکیت کامل خارجی در فعالیتهای مجاز، این کشور را به یکی از گزینههای ثبت شرکت در خارج از ایران تبدیل کرده است. انتخاب موضوع فعالیت اهمیت زیادی دارد؛ زیرا مجوز شرکت باید با تجارت واقعی، قراردادها و درخواست حساب بانکی آن هماهنگ باشد.
خدمات ثبت شرکت در عمان در پالیز کمپانی در قالب پکیجهای گرید ۱ و گرید ۴ ارائه میشود. این خدمات، علاوه بر تشکیل شرکت، پیگیری مجوزها و پرونده اقامت را پوشش میدهد؛ بنابراین انتخاب پکیج باید با توجه به دامنه فعالیت و نیازهای اجرایی کسبوکار انجام شود.
| ویژگی ثبت شرکت در عمان |
توضیحات |
| زمان اعلامشده پالیز |
حدود ۳۰ روز کاری برای پکیج معرفیشده |
| هزینه اعلامشده |
گرید ۴: ۲٬۰۰۰ ریال عمان؛ گرید ۱: ۲٬۵۰۰ ریال عمان |
| مالکیت و شریک محلی |
امکان مالکیت ۱۰۰ درصد خارجی در فعالیتهای مجاز؛ برخی حوزهها محدودیت دارند |
| آدرس و محل فعالیت |
آدرس تجاری و محل فعالیت متناسب با مجوز لازم است؛ خرید ملک شرط عمومی ثبت نیست |
| استخدام نیروی عمانی |
شرکتهای تأسیسشده توسط سرمایهگذار خارجی باید پس از یک سال شروع فعالیت، حداقل یک نیروی عمانی استخدام کنند و الزامات عمانیسازی را رعایت کنند. |
| اقامت مدیر شرکت |
پکیج پالیز شامل پیگیری اقامت دوساله است؛ صدور و تمدید به احراز شرایط وابسته است |
| مالیات سود شرکت |
نرخ عمومی ۱۵ درصد سود مشمول مالیات؛ نرخها و معافیتهای ویژه شرایط جداگانه دارند. |
| خدمات پالیز کمپانی |
ثبت شرکت، مجوزهای فعالیت، پیگیری مجوز کار و ویزا، معاینات پزشکی، کارت اقامت و اقدام برای حساب شرکتی. |
ثبت شرکت در دبی و امارات
دبی برای شرکتهایی که با تأمینکنندگان، مشتریان و شرکای تجاری چند کشور همکاری دارند، گزینهای قابل بررسی است. در ثبت شرکت در خارج از کشور با مقصد امارات، نخست باید میان سرزمین اصلی و منطقه آزاد انتخاب کرد؛ زیرا نوع مجوز، شرایط دفتر، تعداد ویزا و نحوه فعالیت در بازار داخلی به این انتخاب وابسته است.
پالیز کمپانی خدمات ثبت شرکت در دبی را برای فعالیتهای تخصصی، جنرال تریدینگ و مناطق آزاد ارائه میدهد. برای مثال، کسبوکاری که قصد تجارت چند گروه کالایی را دارد، باید دامنه مجوز تجاری خود را با این نیاز هماهنگ کند؛ انتخاب یک لایسنس محدود صرفاً به دلیل هزینه اولیه، میتواند توسعه فعالیت را دشوار کند.
| ویژگی ثبت شرکت در دبی |
توضیحات |
| زمان اعلامشده پالیز |
حدود ۷ روز کاری برای ثبت؛ مراحل اقامت و بانک زمانبندی جداگانه دارند |
| هزینه اعلامشده |
ثبت و اقامت مدیرعامل: ۲۴٬۰۰۰ درهم؛ مجوز تخصصی: ۲۵٬۰۰۰ درهم؛ جنرال تریدینگ: ۴۰٬۰۰۰ درهم؛ پکیج منطقه آزاد: ۲۴٬۰۰۰ درهم |
| مالکیت و شریک محلی |
مالکیت کامل خارجی در بسیاری از فعالیتها مجاز است؛ فعالیتهای دارای اهمیت راهبردی استثنا دارند |
| دفتر یا فضای کاری |
متناسب با مرجع صدور مجوز؛ دفتر، فضای اشتراکی یا گزینه مورد تأیید منطقه آزاد |
| اقامت مدیر شرکت |
امکان پیگیری اقامت مرتبط با شرکت؛ مدت رایج معرفیشده در صفحه پالیز دو سال است |
| اقامت خانواده |
پس از دریافت اقامت متقاضی اصلی و احراز شرایط کفالت خانواده قابل پیگیری است |
| مالیات سود شرکت |
در نظام عمومی، صفر درصد تا ۳۷۵٬۰۰۰ درهم درآمد مشمول مالیات و ۹ درصد نسبت به مازاد؛ نرخ صفر منطقه آزاد فقط برای درآمد واجد شرایط است. |
| خدمات پالیز کمپانی |
انتخاب ساختار، ثبت شرکت، دریافت لایسنس و در پکیج مربوط، تشکیل پرونده اقامت مدیرعامل و Emirates ID. |
ثبت شرکت در ارمنستان
ارمنستان برای کسبوکارهایی که به حضور حقوقی نزدیک به ایران، مدیریت مستقیم فعالیت و همکاری با مشتریان منطقه نیاز دارند، قابل بررسی است. ساختار شرکت با مسئولیت محدود یا LLC میتواند برای فعالیتهای خدماتی و بازرگانی استفاده شود؛ بااینحال، انتخاب رژیم مالیاتی و مجوزهای فعالیت باید همزمان با ثبت انجام شود.
در خدمات ثبت شرکت در ارمنستان پالیز کمپانی، پکیج ثبت LLC همراه با پیگیری اقامت معرفی شده است. مزیت این ترکیب برای متقاضی، هماهنگی مدارک ثبتی و مهاجرتی است؛ فعالیت واقعی شرکت و مستندات آن همچنان در بررسی اقامت اهمیت دارد.
| ویژگی ثبت شرکت در ارمنستان |
توضیحات |
| زمان اعلامشده پالیز |
حدود ۲۰ تا ۳۰ روز کاری برای پکیج ثبت و پیگیری اقامت |
| هزینه اعلامشده |
۱٬۶۰۰ دلار آمریکا |
| ساختار معرفیشده |
شرکت با مسئولیت محدود LLC |
| مالکیت و شریک محلی |
امکان مالکیت کامل خارجی؛ شریک ارمنی شرط عمومی تأسیس LLC نیست |
| آدرس شرکت |
آدرس حقوقی معتبر برای ثبت و مکاتبات لازم است |
| اقامت مدیر |
امکان درخواست اقامت یکساله قابل تمدید بر مبنای فعالیت تجاری و احراز شرایط |
| مالیات سود شرکت |
نرخ عمومی ۱۸ درصد؛ استفاده از نظامهای خاص مالیاتی به شرایط فعالیت بستگی دارد. |
| خدمات پالیز کمپانی |
ترجمه و آمادهسازی اسناد، دریافت شناسه خدمات عمومی، ثبت LLC، آمادهسازی پرونده مهاجرت و پیگیری حساب شرکتی. |
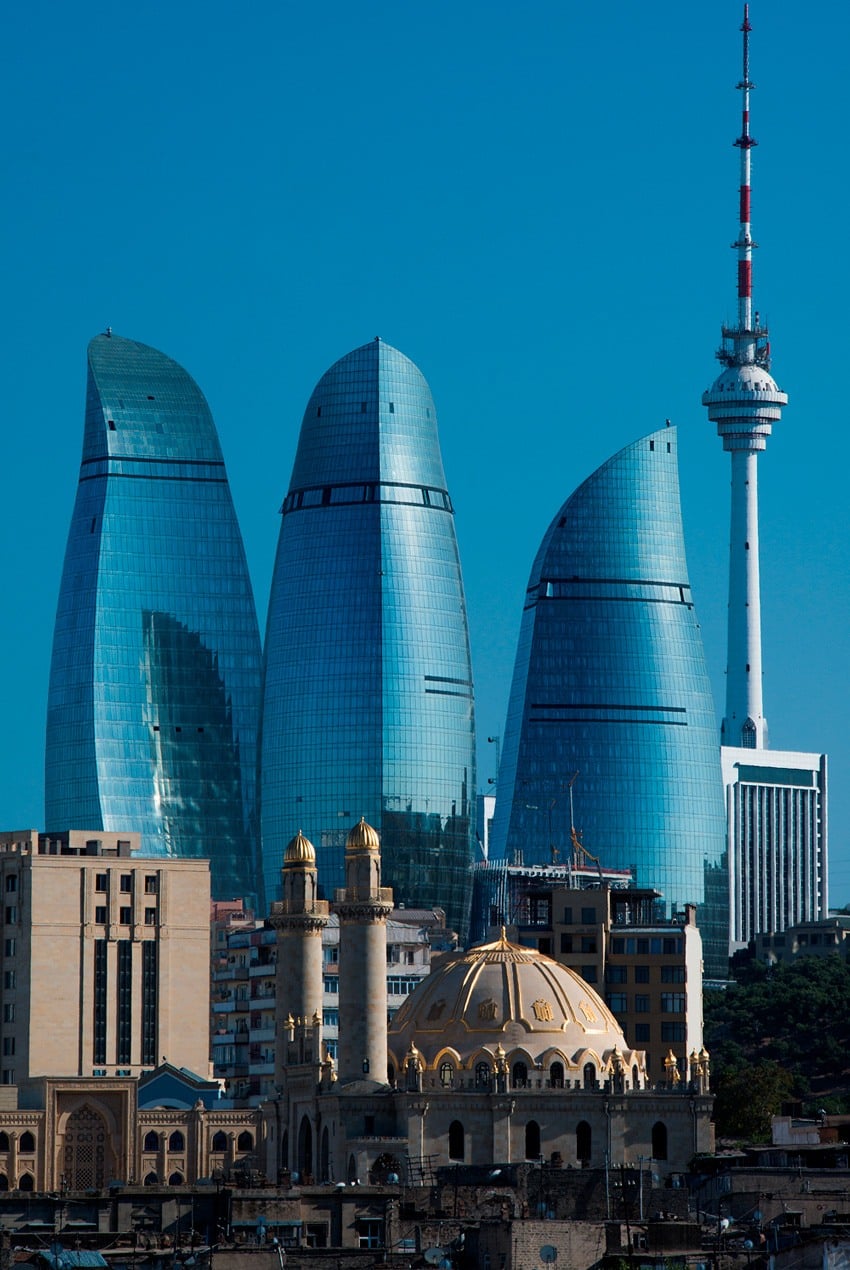
ثبت شرکت در آذربایجان
آذربایجان برای شرکتهایی که برنامه مشخصی برای تجارت، توزیع کالا یا ارائه خدمات در بازار این کشور دارند، گزینهای منطقهای است. در ثبت شرکت خارج از ایران با مقصد باکو، دریافت شناسه مالیاتی، تعیین مدیر و ثبت نشانی حقوقی از اقدامات اصلی است. مالکیت شرکت و اجازه اقامت مدیر نیز باید بهعنوان دو موضوع مستقل بررسی شوند.
خدمات ثبت شرکت در آذربایجان پالیز کمپانی شامل ثبت رسمی و دریافت VÖEN است. اگر هدف متقاضی حضور بلندمدت باشد، برنامه فعالیت، سرمایه و شرایط مهاجرتی باید از ابتدای پرونده با یکدیگر هماهنگ شوند.
| ویژگی ثبت شرکت در آذربایجان |
توضیحات |
| زمان اعلامشده پالیز |
حدود ۵ تا ۱۰ روز کاری برای ثبت پس از تکمیل مدارک |
| هزینه اعلامشده |
۴٬۵۰۰ منات آذربایجان |
| ساختار متداول |
شرکت با مسئولیت محدود MMC |
| مالکیت و شریک محلی |
امکان مالکیت کامل خارجی در فعالیتهای مجاز |
| آدرس شرکت |
نشانی حقوقی معتبر در آذربایجان لازم است |
| اقامت مدیر یا مؤسس |
پرونده جداگانه دارد؛ داشتن سهم در شرکت بهتنهایی برای صدور اقامت کافی نیست |
| مالیات سود شرکت |
نرخ عمومی ۲۰ درصد سود مشمول مالیات. |
| خدمات پالیز کمپانی |
ثبت رسمی، دریافت VÖEN، تکمیل مدارک ثبتی و پشتیبانی اولیه شرکت. |
ثبت شرکت در ترکیه
ترکیه برای کسبوکارهایی که به مدیریت حضوری، ارتباط با تولیدکنندگان یا توسعه فروش منطقهای نیاز دارند، گزینهای قابل بررسی است. در ثبت شرکت در خارج از ایران با مقصد ترکیه، شرکت مسئولیت محدود Limited Şirket از ساختارهای متداول است. موضوع فعالیت، آدرس و ترتیبات حسابداری باید از ابتدا با عملیات واقعی شرکت مطابقت داشته باشند.
خدمات ثبت شرکت در ترکیه پالیز کمپانی شامل پیگیری تأسیس و اسناد مربوط است. متقاضی باید هزینه خدمات را از سرمایه قانونی شرکت جدا کند؛ همچنین، دریافت اجازه کار برای مدیر خارجی، پروندهای مستقل از مالکیت سهام دارد.
| ویژگی ثبت شرکت در ترکیه |
توضیحات |
| زمان اعلامشده پالیز |
۱۰ تا ۱۵ روز کاری |
| هزینه اعلامشده |
۲٬۵۰۰ دلار آمریکا برای پکیج معرفیشده |
| ساختار متداول |
شرکت مسئولیت محدود LTD |
| مالکیت و شریک محلی |
امکان مالکیت کامل خارجی در فعالیتهای مجاز |
| سرمایه و آدرس |
حداقل سرمایه قانونی LTD برابر ۵۰٬۰۰۰ لیر است؛ آدرس ثبتی نیز لازم است. |
| اقامت و مجوز کار |
ثبت شرکت بهتنهایی اقامت یا اجازه کار صادر نمیکند؛ شرایط هر مسیر جداگانه بررسی میشود |
| مالیات سود شرکت |
نرخ عمومی شرکتهای عادی ۲۵ درصد؛ برخی بخشها نرخ متفاوت دارند. |
| خدمات پالیز کمپانی |
تنظیم اسناد تأسیس، پیگیری ثبت، شماره مالیاتی و دریافت مدارک شرکت طبق قرارداد. |
ثبت شرکت در انگلستان
انگلستان برای کسبوکارهایی قابل بررسی است که به شخصیت حقوقی برای عقد قرارداد و اداره فعالیت تجاری نیاز دارند. در ساختار LTD، مدیر الزام عمومی به سکونت در بریتانیا ندارد، اما شرکت باید نشانی ثبتشده مناسب در حوزه ثبتی خود داشته باشد. تکالیف گزارشدهی و مالیاتی نیز از مسئولیتهای مستمر شرکت است.
پالیز کمپانی در خدمات ثبت شرکت در انگلستان ثبت LTD و خدمات مرتبط با مسیر Global Business Mobility را جدا معرفی کرده است. GBM یک مسیر مهاجرتی است و نباید آن را نوعی شرکت حقوقی یا نتیجه خودکار ثبت LTD دانست.
| ویژگی ثبت شرکت در انگلستان |
توضیحات |
| زمان اعلامشده پالیز |
LTD: حدود ۲۰ روز کاری؛ پکیج مرتبط با GBM: حدود ۶ تا ۸ ماه |
| هزینه اعلامشده |
LTD: ۲٬۰۰۰ پوند؛ پکیج معرفیشده GBM: ۲۲٬۰۰۰ پوند |
| ساختار متداول |
شرکت خصوصی محدود به سهام LTD |
| مالکیت و شریک محلی |
شریک بریتانیایی شرط عمومی تأسیس نیست |
| آدرس و مدیریت |
آدرس ثبتشده مناسب لازم است؛ مدیر میتواند غیرمقیم باشد |
| اقامت مؤسس |
صرف ثبت LTD اقامت ایجاد نمیکند؛ مسیر مهاجرتی باید مستقلاً احراز شود |
| مالیات سود شرکت |
۱۹ درصد برای سودهای کوچک واجد شرایط و نرخ اصلی ۲۵ درصد؛ محدوده میانی مشمول قواعد تخفیف است. |
| خدمات پالیز کمپانی |
ثبت LTD، آمادهسازی مدارک و در قرارداد جداگانه، بررسی و پیگیری خدمات مرتبط با مسیر تجاریـمهاجرتی. |
ثبت شرکت در اسپانیا
اسپانیا برای کسبوکارهایی قابل بررسی است که مشتری، شریک یا برنامه فعالیت مشخصی در بازار این کشور دارند. در مراحل ثبت شرکت در خارج از کشور با مقصد اسپانیا، دریافت شماره شناسایی اتباع خارجی، تنظیم اسناد و تعیین آدرس شرکت از موضوعات اصلی است. ساختار مسئولیت محدود SL برای بسیاری از فعالیتهای کوچک و متوسط استفاده میشود.
پالیز کمپانی خدمات ثبت شرکت در اسپانیا را برای هماهنگی مدارک و طی مراحل تأسیس ارائه میکند. اگر هدف مؤسس، زندگی و مدیریت حضوری کسبوکار باشد، امکان دریافت مجوز اقامت و فعالیت باید همزمان با طراحی شرکت ارزیابی شود.
| ویژگی ثبت شرکت در اسپانیا |
توضیحات |
| زمان اعلامشده پالیز |
۷ تا ۴۲ روز کاری |
| هزینه اعلامشده |
۲٬۰۰۰ یورو |
| ساختار متداول |
شرکت مسئولیت محدود SL |
| مالکیت و شریک محلی |
امکان مالکیت کامل خارجی در فعالیتهای مجاز |
| مدارک و محل شرکت |
شماره شناسایی لازم برای مؤسس، اسناد تأسیس و آدرس ثبتشده |
| اقامت مؤسس |
نیازمند درخواست و احراز شرایط مسیر خوداشتغالی، کارآفرینی یا مسیر مجاز دیگر است |
| مالیات سود شرکت |
نرخ عمومی ۲۵ درصد؛ در سال ۲۰۲۶ برای برخی شرکتهای کوچک و شرکتهای جدید واجد شرایط، نرخهای متفاوت وجود دارد. |
| خدمات پالیز کمپانی |
بررسی ساختار، آمادهسازی مدارک، هماهنگی اسناد و پیگیری ثبت مطابق قرارداد. |
ثبت شرکت در لیتوانی
لیتوانی برای کسبوکارهایی قابل بررسی است که قصد ایجاد ساختار شرکتی در اتحادیه اروپا دارند. در انتخاب این مقصد برای ثبت شرکت خارج از کشور، باید میان تأسیس شرکت جدید و خرید شرکت موجود تفاوت گذاشت. خرید شرکت، بررسی بدهیها، سوابق مالیاتی، تعهدات قراردادی و وضعیت سهام را ضروری میکند.
پالیز کمپانی در صفحه ثبت شرکت در لیتوانی هر دو مسیر را معرفی کرده است. انتخاب میان آنها باید بر اساس وضعیت حقوقی شرکت و نیاز اجرایی متقاضی انجام شود؛ کوتاهتر بودن زمان انتقال مالکیت، بهتنهایی دلیل کافی برای خرید شرکت نیست.
| ویژگی ثبت شرکت در لیتوانی |
توضیحات |
| زمان اعلامشده پالیز |
پکیج تأسیس UAB: ۴ تا ۶ ماه؛ خرید شرکت: ۱ تا ۲ ماه |
| هزینه اعلامشده |
تأسیس UAB: ۵٬۵۰۰ یورو؛ خرید شرکت: ۹٬۰۰۰ یورو |
| ساختار معرفیشده |
شرکت خصوصی با مسئولیت محدود UAB |
| مالکیت و شریک محلی |
امکان مالکیت کامل خارجی در فعالیتهای مجاز |
| آدرس و اداره شرکت |
آدرس ثبتشده، مدیریت قانونی و انجام تکالیف حسابداری لازم است |
| اقامت مؤسس |
به فعالیت واقعی و شرایط مسیر اقامت وابسته است؛ خرید یا ثبت شرکت بهتنهایی کافی نیست |
| مالیات سود شرکت |
نرخ عمومی برای دورههای مالیاتی آغازشده در سال ۲۰۲۶ ۱۷ درصد است؛ نرخهای ترجیحی شرایط جداگانه دارند. |
| خدمات پالیز کمپانی |
پیگیری تأسیس یا انتقال شرکت، آمادهسازی مدارک و بررسی نیازهای تکمیلی پرونده طبق قرارداد. |
ثبت شرکت در فنلاند
فنلاند برای کسبوکارهایی قابل بررسی است که برنامه عملیاتی روشن، منابع مالی مشخص و توان اداره شرکت در این کشور دارند. در ساختار Oy، ترکیب هیئتمدیره اهمیت دارد؛ برای اشخاص مقیم خارج از منطقه اقتصادی اروپا، ممکن است مجوز اداره ثبت فنلاند لازم باشد.
پالیز کمپانی در خدمات ثبت شرکت در فنلاند پکیجهای یکنفره و دونفره معرفی کرده است. اگر پرونده با هدف اقامت پیش میرود، طرح تجاری باید قابلیت کسب درآمد و نقش اجرایی متقاضی را نشان دهد؛ تعداد مؤسسان بهتنهایی مبنای تأیید اقامت نیست.
| ویژگی ثبت شرکت در فنلاند |
توضیحات |
| زمان اعلامشده پالیز |
۴ تا ۸ ماه برای پکیج معرفیشده |
| هزینه اعلامشده |
پکیج یکنفره: ۵٬۵۰۰ یورو؛ دونفره: ۹٬۰۰۰ یورو |
| ساختار معرفیشده |
شرکت مسئولیت محدود Oy |
| مالکیت خارجی |
امکان مالکیت خارجی وجود دارد؛ شرایط سمتهای مدیریتی باید جداگانه رعایت شود |
| الزامات محلی |
نشانی و اطلاعات ثبتی معتبر؛ رعایت شرایط اقامت اعضای مدیریت یا دریافت مجوز لازم |
| اقامت کارآفرینی |
نیازمند فعالیت واقعی، ارزیابی کسبوکار و اثبات منابع تأمین هزینه زندگی است |
| مالیات سود شرکت |
نرخ عمومی ۲۰ درصد. |
| خدمات پالیز کمپانی |
آمادهسازی مدارک، انتخاب ساختار، هماهنگی امور حقوقی و پیگیری مراحل پرونده مطابق قرارداد. |
ثبت شرکت در آلمان
آلمان برای شرکتهایی که قصد فروش، تأمین، تولید یا همکاری صنعتی در بازار این کشور دارند، قابل بررسی است. یکی از نکات مهم در محاسبه هزینه ثبت شرکت در خارج با مقصد آلمان، تفکیک حقالزحمه خدمات از سرمایه قانونی شرکت است. برای ساختار GmbH، سرمایه اسمی قانونی ۲۵٬۰۰۰ یورو است و نباید آن را با هزینه ثبت اشتباه گرفت.
در خدمات ثبت شرکت در آلمان پالیز کمپانی، آمادهسازی و هماهنگی مراحل تأسیس پیگیری میشود. انتخاب شهر، ساختار و موضوع فعالیت باید با هزینههای دفتر، حسابداری و برنامه درآمدی شرکت هماهنگ باشد.
| ویژگی ثبت شرکت در آلمان |
توضیحات |
| زمان اعلامشده پالیز |
۷ تا ۴۲ روز کاری |
| هزینه اعلامشده |
۵٬۰۰۰ یورو |
| ساختار متداول |
GmbH یا ساختار مناسب دیگر بر اساس سرمایه و برنامه فعالیت |
| مالکیت و شریک محلی |
شریک آلمانی شرط عمومی تأسیس شرکت نیست |
| سرمایه و آدرس |
سرمایه قانونی متناسب با ساختار و آدرس تجاری معتبر لازم است |
| اقامت مؤسس |
از مسیر خوداشتغالی و با بررسی طرح، تأمین مالی و معیارهای قانونی قابل پیگیری است |
| مالیات سود شرکت |
۱۵ درصد مالیات شرکت، بهعلاوه عوارض همبستگی بر این مالیات و مالیات تجاری متغیر شهرداری. |
| خدمات پالیز کمپانی |
بررسی ساختار، آمادهسازی اسناد، هماهنگی مراحل حقوقی و پیگیری ثبت شرکت. |
ثبت شرکت در سوئد
سوئد برای کسبوکارهایی قابل بررسی است که برنامه مشخصی برای بازار این کشور و توان تأمین هزینههای عملیاتی دارند. در ساختار AB، سرمایه شرکت و شرایط اقامت اعضای مدیریت اهمیت دارد. قاعده عمومی این است که دستکم نیمی از اعضای هیئتمدیره در منطقه اقتصادی اروپا اقامت داشته باشند؛ دریافت معافیت، مسیر قانونی جداگانهای دارد.
خدمات ثبت شرکت در سوئد پالیز کمپانی بر آمادهسازی پرونده و پیگیری ثبت متمرکز است. متقاضی ایرانی باید پیش از انتخاب ساختار، راهکار قانونی مدیریت شرکت و دسترسی به خدمات مالی را روشن کند.
| ویژگی ثبت شرکت در سوئد |
توضیحات |
| زمان اعلامشده پالیز |
۱۴ تا ۴۲ روز کاری |
| هزینه اعلامشده |
۱۰٬۰۰۰ کرون سوئد |
| ساختار متداول |
شرکت سهامی خصوصی با مسئولیت محدود AB |
| سرمایه قانونی |
حداقل ۲۵٬۰۰۰ کرون سوئد برای AB خصوصی؛ جدا از هزینه خدمات |
| الزامات مدیریت و آدرس |
آدرس ثبتی و رعایت شرایط اقامت مدیران یا دریافت معافیت |
| اقامت مؤسس |
نیازمند احراز شرایط مسیر خوداشتغالی و اداره واقعی کسبوکار است |
| مالیات سود شرکت |
۲۰٫۶ درصد سود مشمول مالیات. |
| خدمات پالیز کمپانی |
مشاوره ساختار، دریافت و آمادهسازی مدارک و پیگیری مراحل تأسیس مطابق قرارداد. |
ثبت شرکت در کانادا
کانادا برای کسبوکارهایی که قصد فعالیت واقعی در بازار این کشور دارند، گزینهای قابل بررسی است. در ثبت شرکت در خارج از کشور با مقصد کانادا، انتخاب ثبت فدرال یا استانی اهمیت دارد؛ زیرا قواعد نام تجاری، ثبتهای تکمیلی و شرایط مدیران میتواند متفاوت باشد.
در خدمات ثبت شرکت در کانادا پالیز کمپانی، هر دو مسیر معرفی شدهاند. انتخاب حوزه ثبت باید با محل عملیات شرکت هماهنگ باشد؛ برای نمونه، در ثبت فدرال، قاعده عمومی حضور مدیران مقیم کانادا باید رعایت شود، درحالیکه مقررات بعضی استانها متفاوت است.
| ویژگی ثبت شرکت در کانادا |
توضیحات |
| زمان اعلامشده پالیز |
۷ تا ۳۰ روز کاری |
| ارقام درجشده در صفحه پالیز |
ثبت فدرال: ۲۰۰ دلار کانادا؛ ثبت استانی: ۴۵۰ دلار کانادا؛ مجموع خدمات و هزینههای تکمیلی نیازمند پیشفاکتور است |
| ساختار ثبت |
شرکت فدرال یا شرکت استانی، متناسب با محل فعالیت |
| مالکیت خارجی |
امکان مالکیت خارجی وجود دارد؛ برخی صنایع محدودیت اختصاصی دارند |
| مدیر مقیم و آدرس |
در ثبت فدرال، قاعده عمومی اقامت حداقل ۲۵ درصد مدیران اعمال میشود؛ آدرس ثبتی نیز لازم است |
| اقامت مؤسس |
تأسیس شرکت بهتنهایی اقامت یا اجازه کار ایجاد نمیکند |
| مالیات سود شرکت |
نرخ عمومی خالص فدرال ۱۵ درصد است و مالیات استانی یا قلمرویی نیز اضافه میشود. |
| خدمات پالیز کمپانی |
بررسی ثبت فدرال یا استانی، تنظیم ساختار سهام، آمادهسازی اسناد و پیگیری ثبت مطابق قرارداد. |
انتخاب مقصد ثبت شرکت با پالیز کمپانی
برای انتخاب کشور، ابتدا نوع فعالیت، بازار هدف، بودجه سال اول و نیاز به اقامت را مشخص کنید. سپس هزینه ثبت، هزینه نگهداری، شرایط مدیریت و امکان استفاده از خدمات بانکی را در کنار هم بسنجید.
برای دریافت پیشنهاد متناسب با کسبوکار و پیشفاکتور تفکیکشده، از طریق صفحه تماس با پالیز کمپانی درخواست مشاوره ثبت کنید.
مراحل ثبت شرکت در خارج
مراحل ثبت شرکت در خارج از کشور از ارزیابی امکان اجرای کسبوکار آغاز میشود و با ثبت، دریافت مجوزهای لازم و آمادهسازی شرکت برای فعالیت ادامه پیدا میکند. ترتیب جزئیات، از جمله پرداخت سرمایه و افتتاح حساب، در کشورها یکسان نیست.
۱. بررسی هدف و انتخاب کشور
در مرحله نخست، نوع محصول یا خدمت، کشور مشتریان، شیوه دریافت وجه و نیاز به اقامت مشخص میشود. سپس کشورها بر اساس امکان اجرای همین مدل مقایسه میشوند.
برای نمونه، شرکتی که خدمات طراحی به مشتری خارجی میفروشد، نیازهایی متفاوت از واردکننده تجهیزات دارد. در اولی قرارداد خدمات و دریافت وجه اهمیت دارد؛ در دومی مجوز واردات، انبار، استاندارد کالا و گمرک نیز وارد تصمیم میشوند.
۲. تعیین ساختار و عقد قرارداد خدمات
در این مرحله، قالب شرکت، سهامداران، مدیران، سرمایه و اختیار امضا تعیین میشوند. پیش از شروع ثبت شرکت در خارج از کشور، باید دامنه خدمات نیز روشن باشد: ثبت، نشانی، مجوز، بانک و اقامت هرکدام چه خروجیای دارند؟
در فرایند پالیز، پس از بررسی اولیه، پکیج و قرارداد رسمی مشخص میشود. هزینههای دولتی، حقالزحمه و خدمات تکمیلی باید به شکلی تفکیک شوند که بتوانید مبلغ پرداختی را با خدمت تحویلی تطبیق دهید.
۳. آمادهسازی مدارک و ثبت درخواست
مدارک هویتی، اسناد شرکت، ترجمهها و تأییدهای لازم تهیه میشوند. انتخاب نام، تعیین موضوع فعالیت و تنظیم اسناد مؤسسان نیز در همین مرحله انجام میشود.
مرجع ثبت در همه کشورها وزارت تجارت نیست. برای مثال، ثبت شرکت در بریتانیا از طریق Companies House و در آذربایجان از مسیر اداره مالیات مربوط انجام میشود. پرونده باید بر اساس الزامات همان مرجع تنظیم شود.
۴. تکمیل مجوزها و آمادهسازی برای فعالیت
پس از تأسیس، اقدامات لازم برای فعالیت شرکت ادامه پیدا میکنند: تشکیل پرونده مالیاتی، دریافت مجوز تخصصی، خدمات حسابداری و درخواست حساب شرکتی، بر اساس نیاز کسبوکار.
در پایان مراحل ثبت شرکت در خارج از کشور، فقط دریافت گواهی تأسیس کافی نیست. اساسنامه نهایی، اطلاعات مالکیت، مجوزهای صادرشده و دسترسیهای قانونی باید طبق قرارداد تحویل شوند. همچنین مسئول پیگیری مکاتبات و تعهدات بعدی شرکت مشخص باشد. خدمات تکمیلی پالیز نیز بر اساس پکیج انتخابشده پیگیری میشوند.
مدت زمان لازم برای ثبت شرکت در خارج از کشور
| کشور |
مدتزمان اعلامشده پالیز |
| عمان |
حدود ۳۰ روز کاری |
| امارات |
حدود ۷ روز کاری |
| قطر |
۳۰ تا ۶۰ روز کاری |
| عراق |
۳ تا ۶ ماه |
| ارمنستان |
۲۰ تا ۳۰ روز کاری |
| آذربایجان |
۵ تا ۱۰ روز کاری |
| تاجیکستان |
۲۴ ساعت پس از تکمیل مدارک |
| گرجستان |
۷ تا ۲۱ روز کاری |
| روسیه |
۳۰ تا ۳۵ روز کاری |
| مالزی |
حدود ۱۵ روز کاری |
| هنگکنگ |
۱ تا ۵ روز کاری |
| ترکیه |
۱۰ تا ۱۵ روز کاری |
| انگلستان |
حدود ۲۰ روز کاری |
| اسپانیا |
۷ تا ۴۲ روز کاری |
| لیتوانی |
۴ تا ۶ ماه |
| فنلاند |
۴ تا ۸ ماه |
| آلمان |
۷ تا ۴۲ روز کاری |
| سوئد |
۱۴ تا ۴۲ روز کاری |
| ایرلند |
۳ تا ۱۰ روز کاری |
| جزایر ویرجین بریتانیا |
نیازمند استعلام |
| آمریکا |
چند روز تا چند هفته |
| کانادا |
۷ تا ۳۰ روز کاری |
| پاناما |
۵ تا ۱۵ روز کاری |
مدارک لازم برای ثبت شرکت در خارج
مدارک ثبت شرکت در خارج از کشور بر اساس هویت مؤسس، کشور مقصد و نوع ساختار تعیین میشوند. پرونده شخص حقیقی با شرکتی که میخواهد شعبه یا شرکت تابعه تأسیس کند، یکسان نیست.
مدارک و اطلاعات اصلی معمولاً شامل موارد زیر هستند:
- مدارک هویتی مؤسسان و مدیران: گذرنامه و اطلاعات تکمیلی موردپذیرش مرجع مقصد.
- اطلاعات نشانی: نشانی مؤسسان و مدرک محل قانونی شرکت، در صورت مطالبه.
- اسناد تأسیس: اساسنامه، تصمیم مؤسسان، اطلاعات سرمایه و سهم مالکیت.
- اطلاعات فعالیت: شرح خدمات یا کالاها و مجوز تخصصی، در صورت نیاز.
- وکالتنامه: اگر بخشی از اقدامات توسط نماینده انجام شود.
- مدارک شرکت مادر: اسناد ثبت، اساسنامه و مصوبه تأسیس شعبه یا شرکت جدید.
برای مثال، راهنمای رسمی ارمنستان برای مؤسس خارجی، ارائه مدرک هویتی همراه با ترجمه ارمنی تأییدشده را مطرح میکند. در آذربایجان نیز مؤسس حقوقی خارجی باید مدارک اثبات ثبت خود را ارائه دهد.
گواهی ثبت برند، شرط عمومی ثبت شرکت در تمام کشورها نیست. ثبت علامت تجاری و تأسیس شخصیت حقوقی دو فرایند متفاوتاند. همچنین مدرک زبان، عدم سوءپیشینه یا مدرک تحصیلی ممکن است برای مسیر اقامت یا فعالیت تخصصی مطرح شود، نه برای هر نوع ثبت تجاری.
بیزینس پلن نیز باید متناسب با کاربرد تهیه شود. طرحی که برای بررسی مهاجرتی تنظیم میشود، با توضیح فعالیت موردنیاز بانک یکسان نیست. برای ثبت شرکت در خارج از کشور، داشتن برنامه درآمد و هزینه مفید است، اما نباید تأیید بیزینس پلن را شرط ثابت همه ثبتها معرفی کرد.
پیش از ترجمه، زبان و نوع تأیید مدارک را مشخص کنید. ترجمهای که یک مرجع میپذیرد، ممکن است برای بانک یا اداره مهاجرت کافی نباشد. هماهنگی این موارد از هزینه ترجمه مجدد جلوگیری میکند.
مالیاتهای مرتبط با ثبت شرکت در خارج
مالیات شرکت خارجی را نباید با مالیات شخص مؤسس یا کارمند یکسان دانست. در ثبت شرکت در خارج از کشور، نوع شخصیت حقوقی، محل فعالیت، اقامت مالیاتی و ماهیت درآمد بر تعهدات اثر دارند.
مالیات بر سود شرکت معمولاً بر مبنای سود مشمول مالیات محاسبه میشود. این رقم الزاماً برابر سود حسابداری نیست؛ بعضی هزینهها ممکن است قابل کسر نباشند یا برخی درآمدها قواعد خاص داشته باشند.
برای نمونه، نرخ عمومی مالیات شرکتها در عمان ۱۵ درصد درآمد خالص مشمول مالیات است. نرخ سهدرصدی بنگاههای کوچک شرایط مشخص دارد و برای همه شرکتهای تازهتأسیس قابل استفاده نیست. در ترکیه نیز نرخ عمومی اعلامشده برای شرکتهای خارج از بخش مالی ۲۵ درصد است؛ این عدد را نباید با نرخهای مالیات اشخاص مخلوط کرد.
در بریتانیا، نرخ سودهای کوچک ۱۹ درصد و نرخ اصلی ۲۵ درصد است. قواعد مربوط به سطح سود، تخفیف حاشیهای و تعدیل حدود قانونی باید برای پرونده شرکت اعمال شوند؛ بنابراین اعلام یک نرخ ثابت برای همه شرکتهای انگلیسی دقیق نیست.
مالیات بر ارزش افزوده به فروش کالا یا خدمت و شرایط شمول آن مربوط است و مستقل از مالیات سود بررسی میشود. شرکت زیانده نیز ممکن است تکلیف ثبتنام یا گزارشدهی ارزش افزوده داشته باشد.
علاوه بر این، پرداخت حقوق، تقسیم سود، واردات و بعضی پرداختهای برونمرزی میتوانند تعهدات جداگانه ایجاد کنند. برای ثبت شرکت در خارج از کشور، از حسابدار بخواهید نقشه تعهدات متناسب با فعالیت شما را تهیه کند، نه اینکه صرفاً یک درصد مالیات اعلام کند.
اگر شرکت در یک کشور ثبت شده ولی مدیریت یا اجرای فعالیت در کشور دیگری است، تحلیل مالیاتی باید این ارتباط را نیز پوشش دهد. همچنین برداشت پول توسط مؤسس باید با ماهیت درست، مانند حقوق، سود سهام یا بازپرداخت بدهی، ثبت شود.
جدول مالیات کشورهای مختلف
| کشور / مقصد |
نرخ مالیات بر سود شرکت |
| عمان |
نرخ عمومی ۱۵٪؛ کسبوکارهای کوچک واجد شرایط میتوانند مشمول نرخ متفاوت شوند. |
| امارات ـ دبی |
۰٪ تا ۳۷۵٬۰۰۰ درهم سود مشمول مالیات و ۹٪ فقط بر مازاد؛ معافیت مناطق آزاد شرایط اختصاصی دارد. |
| قطر |
نرخ عمومی ۱۰٪ بر درآمد مشمول مالیات با منشأ قطر؛ صنایع خاص مانند نفت و گاز نرخ متفاوت دارند. |
| عراق |
نرخ عمومی ۱۵٪؛ معافیت پروژههای سرمایهگذاری و مقررات فعالیتهای خاص جداگانه محاسبه میشوند. |
| ارمنستان |
نرخ عمومی ۱۸٪؛ نظامهای مالیاتی ویژه کسبوکارهای واجد شرایط متفاوتاند. |
| آذربایجان |
نرخ عمومی ۲۰٪ بر سود مشمول مالیات شرکت. |
| تاجیکستان |
نرخ عمومی ۱۸٪؛ برای مؤسسات اعتباری و مالی و اپراتورهای تلفن همراه ۲۰٪. |
| گرجستان |
نرخ عمومی ۱۵٪ بر سود توزیعشده و سایر اقلام مشمول قانونی؛ سود نگهداریشده در شرکتهای مشمول این نظام، معمولاً هنگام ایجاد سود مالیات نمیپردازد. |
| روسیه |
نرخ عمومی ۲۵٪؛ این نرخ از سال ۲۰۲۵ جایگزین نرخ عمومی قبلی شده است. |
| مالزی |
نرخ عمومی ۲۴٪؛ نرخهای ترجیحی شرکتهای کوچک، شروط مالی و مالکیتی دارند. |
| هنگکنگ |
برای شرکت واجد شرایط، ۸٫۲۵٪ بر نخستین ۲ میلیون دلار هنگکنگ سود مشمول مالیات و ۱۶٫۵٪ بر مازاد. |
| ترکیه |
نرخ عمومی ۲۵٪ برای شرکتهای عادی؛ برخی مؤسسات مالی و فعالیتهای خاص نرخ متفاوت دارند. |
| انگلستان |
۱۹٪ برای سودهای کوچک واجد شرایط و نرخ اصلی ۲۵٪؛ سودهای محدوده میانی تابع قواعد تخفیف مالیاتیاند. |
| اسپانیا |
نرخ عمومی ۲۵٪؛ شرکتهای کوچک و شرکتهای تازهتأسیس واجد شرایط میتوانند از نرخهای کاهشیافته استفاده کنند. |
| لیتوانی |
نرخ عمومی ۱۷٪ از سال ۲۰۲۶؛ نرخ ترجیحی برای شرکتهای کوچک واجد شرایط ۷٪ است. |
| فنلاند |
نرخ عمومی ۲۰٪ بر سود مشمول مالیات شرکت. |
| آلمان |
۱۵٪ مالیات شرکت، بهعلاوه عوارض همبستگی و مالیات تجاری شهرداری؛ مجموع بار مالیاتی معمولاً حدود ۳۰٪ است. |
| سوئد |
نرخ عمومی ۲۰٫۶٪ بر سود مشمول مالیات شرکت. |
| ایرلند |
معمولاً ۱۲٫۵٪ برای درآمد تجاری و ۲۵٪ برای درآمد غیرتجاری مشمول؛ گروههای بزرگ مشمول قواعد مالیاتی تکمیلی هستند. |
| جزایر ویرجین بریتانیا ـ BVI |
معافیت از مالیات درآمد محلی برای شرکتهای مشمول قانون؛ تعهدات مالیاتی در کشور محل مدیریت یا فعالیت همچنان باید بررسی شوند. |
| آمریکا |
برای C-Corporation، نرخ فدرال ۲۱٪ بهعلاوه مالیات احتمالی ایالتی؛ مالیات LLC به طبقهبندی مالیاتی آن بستگی دارد. |
| کانادا |
نرخ عمومی خالص ۱۵٪ فدرال، بهعلاوه مالیات استان یا قلمرو؛ بنابراین ۱۵٪، نرخ نهایی مجموع مالیات نیست. |
| پاناما |
نرخ عمومی ۲۵٪ بر سود مشمول مالیات با منشأ پاناما؛ وضعیت درآمد خارجی بر اساس قواعد منشأ درآمد تعیین میشود. |
مزایا و معایب ثبت شرکت در خارج از کشور
مزایا و معایب ثبت شرکت در خارج از کشور زمانی روشن میشوند که با مدل کسبوکار مقایسه شوند. یک ویژگی ممکن است برای صادرکننده مزیت مهمی باشد، ولی برای فردی بدون برنامه فروش، تنها هزینه ایجاد کند.
مزایای ثبت شرکت در خارج
ایجاد طرف قرارداد محلی یا خارجی یکی از کاربردهای اصلی شرکت است. مشتری میتواند قرارداد و صورتحساب را با شخصیت حقوقی مشخص دریافت کند و مسئولیتهای تجاری در اسناد روشن شوند.
توسعه حضور در بازار هدف نیز اهمیت دارد. شرکتی که محل فعالیت، نماینده یا تیم اجرایی دارد، میتواند ارتباط با مشتریان و تأمینکنندگان را سازماندهی کند. این مزیت از عملکرد شرکت حاصل میشود، نه صرفاً داشتن گواهی ثبت.
امکان درخواست خدمات مالی شرکتی مزیت دیگری است. حساب شرکتی میتواند دریافتها و پرداختهای کسبوکار را از امور شخصی جدا کند؛ پذیرش درخواست همچنان تابع بررسی بانک خواهد بود.
تنظیم رابطه با شرکا و سرمایهگذاران نیز از مزایای ثبت شرکت در خارج از کشور است. سهم مالکیت، اختیارات و شرایط ورود یا خروج سرمایهگذار در یک ساختار حقوقی روشن قرار میگیرند.
در برخی کشورها، امکان پیگیری اقامت مرتبط با فعالیت اقتصادی نیز وجود دارد. ارزش این مزیت به شرایط مسیر مهاجرتی و توان حفظ فعالیت شرکت وابسته است.
معایب و چالشهای ثبت شرکت در خارج
اولین چالش، هزینه مستمر اداره شرکت است. حتی وقتی فروش کمتر از انتظار باشد، بخشی از هزینههای نشانی، حسابداری و مجوزها ادامه پیدا میکند. پیشبینی نقدینگی از ایجاد بدهیهای غیرمنتظره جلوگیری میکند.
چالش دوم، تعهدات گزارشدهی و مدیریتی است. سپردن حسابداری به شخص دیگر، لزوماً مسئولیت قانونی مدیر را حذف نمیکند. راهنمای رسمی بریتانیا بر باقیماندن مسئولیت مدیر درباره حسابها و عملکرد شرکت تأکید دارد.
برای متقاضی ایرانی، بررسیهای بانکی و محدودیتهای معاملاتی نیز مهماند. ثبت شرکت خارجی خودبهخود محدودیتهای مرتبط با اشخاص، کالاها یا خدمات را برطرف نمیکند؛ معامله باید با توجه به مقررات قابل اعمال بررسی شود.
در نهایت، فاصله از بازار و وابستگی به نمایندگان محلی میتواند مدیریت را دشوار کند. دسترسی به اسناد، اختیار امضا و نحوه نظارت بر پرداختها را از ابتدا مشخص کنید. مزیت ثبت شرکت در خارج از کشور زمانی محقق میشود که شرکت قابل اداره و متناسب با درآمد موردانتظار باشد.
اقامت از طریق ثبت شرکت در خارج از کشور
ثبت شرکت در خارج از کشور در برخی کشورها میتواند یکی از روشهای دریافت اقامت باشد، اما این موضوع به معنای اعطای خودکار اقامت به همه متقاضیان نیست. قوانین هر کشور متفاوت است و معمولاً تنها ثبت شرکت در خارج از ایران بدون فعالیت اقتصادی واقعی، ایجاد اشتغال یا سرمایهگذاری کافی، برای دریافت اقامت کافی نخواهد بود. بسیاری از کشورها از متقاضی میخواهند طرح تجاری قابل قبول، سرمایه اولیه، محل فعالیت و توانایی اداره کسبوکار را اثبات کند تا واجد شرایط دریافت اقامت شود.
در کشورهایی مانند امارات، کانادا، پرتغال، هلند، استونی و برخی دیگر از کشورهای اروپایی، ثبت شرکت میتواند در قالب برنامههای کارآفرینی یا سرمایهگذاری به دریافت اقامت موقت منجر شود. در این برنامهها معمولاً باید شرکت فعال داشته باشید، مالیات پرداخت کنید، قوانین تجاری کشور مقصد را رعایت کرده و در برخی موارد برای شهروندان یا مقیمان آن کشور فرصت شغلی ایجاد کنید. در صورت تداوم فعالیت موفق شرکت، امکان تمدید اقامت و در نهایت دریافت اقامت دائم نیز وجود دارد.
به طور کلی، باید در نظر داشته باشید که شرایط دریافت اقامت از طریق ثبت شرکت در خارج بر اساس هر کشور تفاوتهای قابلتوجهی دارد. حداقل سرمایه موردنیاز، نوع شرکت، میزان حضور فیزیکی مدیر، سودآوری کسبوکار، تعداد کارکنان و مدتزمان فعالیت شرکت از جمله عواملی هستند که بر موفقیت این مسیر تأثیر میگذارند. در نتیجه، اگر هدفتان از ثبت شرکت در خارج از کشور، دریافت اقامت است، پیش از انتخاب کشور مقصد، بهتر است قوانین مهاجرتی و تجاری آن را به طور دقیق بررسی کنید تا مشخص شود آیا ثبت شرکت میتواند مسیر مناسبی برای دستیابی به اهداف اقامتی شما باشد یا خیر.
ثبت شرکت در خارج از کشور با همراهی پالیز کمپانی
برای تصمیمگیری، ابتدا چهار موضوع را روشن کنید: محل مشتری، فعالیت مجاز، مسیر دریافت وجه و بودجه اداره شرکت. سپس کشور و ساختار حقوقی را انتخاب کنید و ثبت، بانک و اقامت را با خروجیهای جداگانه در برنامه قرار دهید.
پالیز کمپانی، زیرمجموعه ایرانیکارت با سابقه فعالیت از سال ۲۰۰۸، خدمات بررسی شرایط، آمادهسازی مدارک و پیگیری ثبت شرکت را ارائه میکند. خدمات بانکی، اقامتی و پس از ثبت نیز بر اساس کشور، پکیج و شرایط پرونده مشخص میشوند.
برای بررسی شرایط ثبت شرکت در خارج از کشور و دریافت پیشنهاد متناسب با کسبوکارتان، از طریق تماس با کارشناسان پالیز کمپانی اقدام کنید یا با شماره ۰۲۱۹۱۰۹۷۰۰۰ تماس بگیرید. نوع فعالیت، کشور مشتریان، تعداد شرکا و بودجه خود را آماده کنید تا مسیر اجرایی و هزینهها بهصورت تفکیکی بررسی شوند.

























اولین نفری باشید که نظر میدهد…